

El importe medio de las hipotecas sobre viviendas supera los 181.000 euros, un 64% más que hace una década. Este incremento refleja el creciente volumen de recursos que moviliza actualmente la adquisición de un inmueble, pero también pone de manifiesto una realidad que a menudo queda en segundo plano: obtener financiación bancaria no garantiza que se pueda completar una compraventa. La disponibilidad de capital propio continúa siendo una condición determinante para acceder al mercado residencial y condiciona tanto el presupuesto como las opciones de cada comprador.
Según la Estadística de Hipotecas del Instituto Nacional de Estadística (INE), el importe medio de los préstamos constituidos sobre viviendas alcanzó los 181.285 euros en agosto de 2026, un 7,7% más que en el mismo mes del año anterior. La perspectiva de la última década permite dimensionar todavía mejor esta evolución: en agosto de 2016, la cifra se situaba en 110.746 euros. En diez años, por tanto, el importe medio ha aumentado un 63,7%, lo que supone más de 70.000 euros adicionales por préstamo.
Estas cifras reflejan el esfuerzo financiero que requiere actualmente la compra de una vivienda, aunque el importe de la hipoteca solo representa una parte de la operación. En condiciones habituales, las entidades bancarias financian hasta el 80% del precio del inmueble, por lo que el comprador debe cubrir con fondos propios la cantidad restante y asumir los impuestos y gastos asociados a la adquisición. Esta diferencia entre la financiación concedida y el capital necesario para cerrar la compraventa constituye uno de los principales condicionantes del acceso a la propiedad.
El desembolso inicial, una barrera que condiciona la compra
El impacto de este requisito se aprecia con claridad en una operación de 200.000 euros. Si la entidad bancaria concede una hipoteca equivalente al 80% del precio, el préstamo ascendería a 160.000 euros y sería necesario aportar los 40.000 euros restantes con recursos propios. A esta cantidad habría que sumar los impuestos y otros gastos de adquisición, que, tomando como referencia una estimación del 10% del precio, supondrían otros 20.000 euros. En total, el comprador necesitaría disponer de unos 60.000 euros para afrontar la operación.
Se trata de un cálculo orientativo, ya que el desembolso definitivo depende de la comunidad autónoma, de si se trata de una vivienda nueva o de segunda mano y de las características particulares de la compraventa. También influye el porcentaje de financiación que finalmente conceda el banco, condicionado por los ingresos, la estabilidad laboral, el nivel de endeudamiento y el perfil de riesgo del solicitante.
Esta exigencia ayuda a entender por qué la capacidad de compra no depende exclusivamente de los ingresos mensuales. Dos hogares con salarios similares pueden encontrarse en situaciones muy diferentes si uno ha tenido más posibilidades de acumular ahorro que el otro. La falta de liquidez puede limitar las opciones incluso entre compradores con estabilidad económica y capacidad para asumir las cuotas mensuales de una hipoteca.
El esfuerzo financiero tampoco termina necesariamente con la formalización de la compraventa. El estado de conservación del inmueble, la necesidad de renovar instalaciones, las reformas para adaptarlo a las necesidades residenciales o las posibles derramas pendientes pueden incrementar considerablemente la inversión. Así, una propiedad cuyo precio inicial parece ajustarse al presupuesto puede acabar exigiendo un desembolso muy superior al previsto.
El precio de compra no refleja el coste real de una vivienda
Esta realidad obliga a ampliar la perspectiva con la que se analiza una operación inmobiliaria. El presupuesto no debería establecerse únicamente a partir del importe máximo que una entidad bancaria está dispuesta a financiar, sino teniendo en cuenta todos los recursos necesarios para completar la adquisición y conservar un margen económico suficiente una vez formalizada.
La disponibilidad de capital también influye directamente en la elección del inmueble. Determina el rango de precios al que se puede acceder, las ubicaciones en las que resulta viable comprar y las características de las propiedades que pueden contemplarse. Por tanto, no solo condiciona la posibilidad de cerrar una operación, sino también las alternativas residenciales entre las que puede elegir cada comprador.
Comparar viviendas atendiendo exclusivamente a su precio puede conducir, además, a decisiones poco ajustadas a la realidad económica. Un inmueble más económico, pero que necesita una reforma integral o una actualización de sus instalaciones, puede terminar exigiendo una inversión superior a la de otra propiedad con un precio inicial más elevado y en mejores condiciones. La valoración debe incorporar tanto el coste de adquisición como las actuaciones necesarias para garantizar su habitabilidad y conservación.
Por este motivo, la planificación financiera debería preceder a la búsqueda de vivienda. Calcular el capital disponible, estimar los gastos de compraventa y reservar una cantidad para posibles imprevistos permite establecer un límite de inversión realista. También ayuda a identificar qué propiedades se ajustan verdaderamente a las posibilidades económicas del comprador y a evitar operaciones que puedan comprometer su estabilidad financiera a medio y largo plazo.
El aumento del importe medio de las hipotecas refleja la creciente dimensión económica de la compra de vivienda, pero también evidencia que el acceso a la propiedad no puede medirse únicamente en términos de financiación. La concesión de un préstamo resuelve una parte de la operación, pero no elimina la necesidad de disponer de recursos propios para hacerla viable. En un mercado que exige movilizar cantidades cada vez mayores, valorar conjuntamente la capacidad de endeudamiento, el ahorro disponible y los costes asociados a cada inmueble resulta fundamental. Porque el verdadero acceso a la vivienda no consiste únicamente en poder comprarla, sino en hacerlo en unas condiciones que permitan mantener la estabilidad económica del hogar.
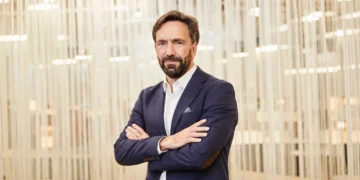
Por Enric Jiménez, CEO de Property Buyers by SOMRIE
Lucía es periodista especializada en comunicación digital, redacción de contenidos, SEO y redes sociales. Graduada en Periodismo por la Universidad Francisco de Vitoria.