

El mercado residencial español llega a 2026 marcado por una demanda sostenida, una oferta insuficiente en las principales áreas urbanas y un debate abierto sobre cómo acelerar la producción de vivienda. La falta de suelo finalista, los plazos administrativos, los costes de construcción y las dificultades de acceso a la vivienda condicionan la actividad de promotores, inversores y administraciones.
En este contexto, Gestilar afronta el ejercicio con actividad en distintos segmentos del mercado: promoción de obra nueva, Build to Rent, vivienda asequible en alquiler, cooperativas, proyectos en costa, Portugal y renovación de vivienda existente. Conversamos con su director Inmobiliario, Alfonso Lacasa, sobre el momento del sector, sus últimos movimientos y las claves que marcarán el desarrollo residencial en los próximos años.
Si miramos el residencial en 2026, da la sensación de que hay demanda, pero también muchas dificultades para convertir esa demanda en vivienda entregada. ¿Qué está pasando realmente en el mercado?
Que cada año hay más personas buscando viviendas que viviendas disponibles, en su explicación más simplista. Lo que está pasando es que el mercado va más rápido que el proceso.
La realidad es que la demanda sigue siendo muy sólida. Cuando aparecen signos de agotamiento, suelen ser muy puntuales y responden casi siempre a dos factores: falta de oferta o precios que han alcanzado niveles difíciles de asumir. Por tanto, el acceso sigue siendo el gran reto. Pero el problema de base es de producción.
No necesitamos reinventar el mercado de la vivienda. Necesitamos que el sistema funcione con más agilidad. España está construyendo por debajo de las necesidades reales. El Banco de España lleva tiempo señalando un déficit estructural que supera las 600.000 unidades. Tomando como referencia este desfase, difícilmente se corrige en un ciclo corto.
La demanda sigue siendo muy activa en ciudades como Madrid, Barcelona, Málaga o Valencia, pero el problema está en el tiempo que requiere transformar el suelo en vivienda. Construir una vivienda hoy exige recorrer un camino muy largo. Entre la adquisición del suelo, la tramitación urbanística, las licencias y la construcción pueden pasar varios años. Hay desarrollos urbanísticos que llegan a acumular más de dos décadas de demora debido a la complejidad burocrática, y esto es lo que hay que corregir.
¿Cómo abordar este desafío? Empezando por lo evidente: densificar allí donde ya existe demanda real. A partir de ahí, toca revisar a fondo los modelos de promoción y, sobre todo, acelerar unos procesos que hoy no están alineados con la urgencia del problema. Y en paralelo, planificar mejor: generar suelo con visión de largo plazo para construir ciudades que no solo respondan a la demanda actual, sino a la de las próximas décadas.
Desde fuera del sector se habla mucho de precios, pero menos de todo lo que ocurre antes de que una vivienda llegue al mercado. ¿Qué parte del proceso de producir vivienda cree que se entiende peor?
Los tiempos. Gran parte del tiempo de una promoción inmobiliaria se consume antes de colocar el primer ladrillo. Desde la adquisición de suelo hasta la entrega de llaves pueden pasar fácilmente de cuatro a seis años. No estoy exagerando, es la realidad.
El debate público se centra únicamente en el precio, cuando lo verdaderamente determinante ocurre mucho antes. El suelo finalista no solo es escaso, sino que además es caro. Y lo es porque tenerlo listo es un proceso largo, complejo y muchas veces imprevisible. A ello se suma que el sector sigue afrontando dificultades para incorporar mano de obra cualificada, lo que también limita la capacidad de acelerar la producción.
Estamos hablando de cambios normativos, de revisiones de planeamiento, de licencias que se retrasan. La fase previa a ese primer ladrillo es muy tediosa, y todo esto tiene un coste que se traslada al precio final. No es especulación, es estructura.
Si queremos aumentar la oferta, tenemos que reducir estos plazos, con todas las garantías.
En los últimos años han coincidido costes de construcción, tipos de interés, falta de suelo finalista y plazos administrativos. ¿Cuál de esos factores está pesando más hoy en las decisiones de una promotora?
Sin duda, la escasez de suelo finalista y los plazos administrativos siguen siendo los principales cuellos de botella. Los costes de construcción se han estabilizado y, salvo las afecciones derivadas de la inestabilidad geopolítica, no estamos viendo desfases importantes como los que se registraron en 2022. Lo mismo ocurre con los tipos de interés, que hoy ofrecen un entorno mucho más previsible. Ahora bien, la disponibilidad de mano de obra cualificada continúa siendo un desafío para el conjunto del sector y condiciona los ritmos de ejecución de muchos proyectos.
El problema, como decía antes, es estructural: poner suelo en carga y desarrollar proyectos al ritmo que exige la demanda. Un proyecto que se retrasa dos años no solo pierde eficiencia; puede llegar a perder viabilidad.
El sector ha demostrado una capacidad innata para adaptarse a la subida de los costes de construcción o a los cambios en la financiación. Lo que resulta mucho más difícil es trabajar con procesos administrativos excesivamente largos. Corregir esta situación tendría un efecto inmediato sobre la oferta. En este sentido, la Comunidad de Madrid está impulsando reformas legislativas muy interesantes para agilizar el desarrollo de nuevos proyectos.
¿Cómo se está comportando el comprador de obra nueva en 2026? ¿Sigue habiendo una demanda sólida o se nota más cautela en la toma de decisiones?
Con mucha racionalidad. Hay un cambio claro en perfil del comprador actual, que está mucho más informado y analiza con detalle cada decisión que toma. Es más selectivo y menos impulsivo.
Cuestiones como la eficiencia energética, la calidad constructiva o la solvencia y la confianza en el promotor han dejado de ser secundarias para situarse al mismo nivel de otros intereses como el precio o la ubicación. Pero cuando el proyecto encaja, la decisión es firme.
En este contexto, ¿con qué prioridades afronta Gestilar este ejercicio?
Disciplina, diversificación y ejecución.
Mantener la disciplina inversora es fundamental porque, en un entorno de escasez, no todo el suelo ofrece las mismas oportunidades. Hay que saber identificar dónde tiene sentido invertir y desarrollar proyectos en los que realmente podamos aportar valor.
Nuestra prioridad sigue siendo crecer con criterio. Queremos reforzar nuestra propuesta de valor, diversificar el negocio allí donde exista una demanda real y mantener una estructura financiera sólida y un pipeline que nos permita afrontar los próximos ciclos con garantías. El mercado ya no responde a una única fórmula y nuestra fortaleza está, precisamente, en esa capacidad de adaptación.
Seguiremos impulsando nuestras principales líneas de negocio, adaptando cada modelo a las necesidades de cada mercado. El Build to Sell continuará siendo un pilar estratégico para la compañía, al tiempo que reforzaremos la regeneración urbana a través de Homes by Gestilar, impulsaremos el crecimiento de Cooper by Gestilar para dar respuesta a la creciente demanda de vivienda asequible y mantendremos una actividad relevante en Build to Rent, seleccionando proyectos con sólidos fundamentos y demanda acreditada.
En definitiva, seguiremos apostando por los segmentos en los que ya tenemos experiencia, al tiempo que exploramos nuevas oportunidades de negocio que complementen nuestra actividad.
Y hay una prioridad que resume todas las anteriores: la ejecución. Actualmente gestionamos una cartera de 1.801 viviendas y 12 proyectos en distintas fases de desarrollo. En un mercado como el actual, cumplir los plazos no es solo una cuestión de eficiencia; es una cuestión de confianza. La capacidad de ejecutar bien y llegar a tiempo es lo que marca la diferencia entre una buena promoción y un proyecto que aporta verdadero valor a clientes, inversores y al conjunto del mercado.
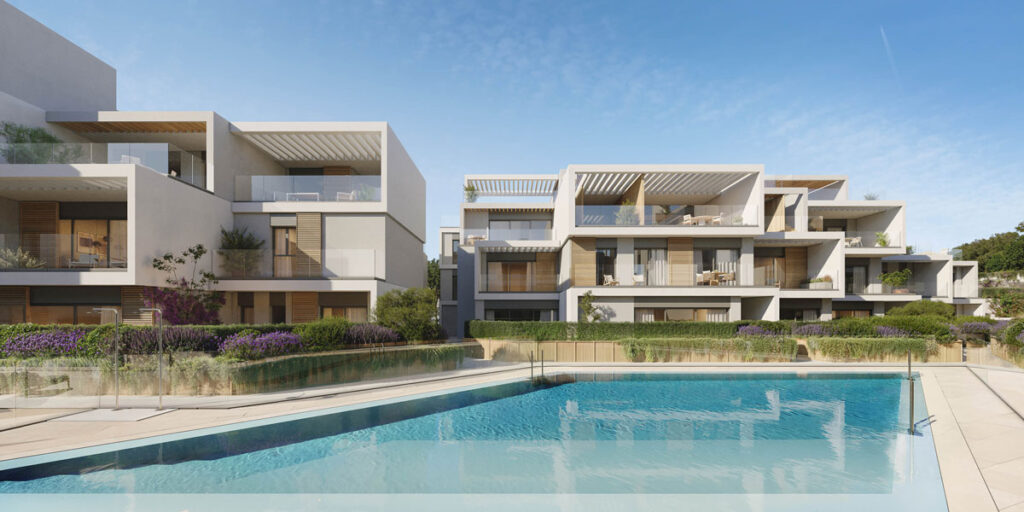
Uno de los movimientos recientes de la compañía ha sido el desarrollo de 288 viviendas asequibles en alquiler en Los Ahijones junto a A&G. ¿Qué lectura hacéis de esta operación dentro del momento actual del mercado?
La lectura es que la vivienda asequible necesita escala y colaboración real, pero sobre todo tiene que ser rentable. Esto se lo escuchábamos hace poco al presidente del ICO, Manuel Illeca, quien afirmaba que «el que no entienda que la vivienda asequible tiene que ser rentable, no entenderá la economía en la que vivimos». Hay que hacer este producto atractivo al capital privado.
Nuestro proyecto junto a A&G en los Ahijones demuestra que se puede estructurar una operación que funcione para todos. Cuando cada parte aporta lo mejor que sabe hacer es posible poner en marcha proyectos viables que generen un impacto real sobre el mercado. Y la realidad es que España necesita más vivienda asequible.
Pero si las operaciones no resultan rentables para el inversor, para el promotor, entonces difícilmente podremos atajar el problema. Esto es algo que ha entendido el Gobierno de la Comunidad de Madrid dándole encaje en la nueva Ley de Medidas Urgentes, que contempla aumentos de un 20% en edificabilidad y de un 30% en densidad en residencial asequible. Los datos son claros. En porcentaje de parque de vivienda social, España se sitúa a la cola de Europa.
Por tanto, la vivienda social necesita inversión, gestión profesional y colaboración entre los distintos actores: administraciones públicas, promotores y capital institucional para dar una respuesta efectiva.
Los nuevos desarrollos del sureste de Madrid llevan años concentrando muchas expectativas. ¿Qué tiene que ocurrir para que ámbitos como Los Ahijones pasen de ser una reserva de suelo a convertirse en una respuesta real al problema de vivienda?
Madrid tiene en ámbitos como Los Ahijones o Los Cerros, en ambos operamos desde Gestilar, una oportunidad, pero también una responsabilidad. Lo fundamental es que este tipo de desarrollos urbanísticos mantengan un ritmo constante, que dejen de ser intermitentes.
Lo comentaba al principio de esta entrevista, no se entiende que haya desarrollos urbanísticos que tarden hasta dos décadas en salir adelante. Los tiempos juegan en contra. Cada año de retraso significa menos oferta y más presión en el mercado.
Estos ámbitos tienen la capacidad de transformar el mercado madrileño, pero necesitan estabilidad en la ejecución y agilidad en la tramitación. Son miles de viviendas y con el déficit que acusamos no podemos permitirnos que permanezcan años esperando.
Se habla mucho de colaboración público-privada, pero a veces de forma muy genérica. En la práctica, ¿qué necesita una operación de vivienda asequible para que funcione para la administración, el inversor, el promotor y el usuario final?
El resultado funciona cuando cada parte entiende su papel. El inversor necesita certidumbre a largo plazo para aportar financiación. El promotor, agilidad y seguridad jurídica para desarrollar los proyectos. La administración, que el sistema genere vivienda y le corresponde facilitar el marco. Y el ciudadano acceso a una vivienda de calidad y a un precio razonable.
Es definitiva. El inversor necesita reglas claras, el promotor plazos razonables y la administración resultados. Cuando esto ocurre, la colaboración público-privada funciona porque todos los actores encuentran un equilibrio entre rentabilidad e impacto social.
Gestilar está presente en mercados muy distintos, Madrid, costa, Portugal, vivienda en alquiler, cooperativas o renovación de vivienda existente. ¿Cómo se decide qué modelo encaja en cada ubicación?
Cada mercado tiene una demanda diferente y nuestra obligación es entenderla. No trabajamos con estructuras rígidas. Nuestra estrategia consiste en adaptar cada promoción a las características de su entorno, y no al revés. Lo importante es que cada proyecto que nace bajo la marca Gestilar tenga una rentabilidad consistente y una buena respuesta comercial, independientemente del segmento al que se dirija. Cualquier mercado con un dinamismo real estará bajo nuestra lupa. Tampoco nos ponemos límites geográficos.
Seguiremos ampliando nuestra presencia allí donde identifiquemos oportunidades claras, donde exista una demanda sólida y donde el suelo reúna las condiciones que exige Gestilar: ubicaciones bien posicionadas, con capacidad para desarrollar un producto de alta calidad constructiva, buena arquitectura y un diseño cuidado, con independencia del modelo.
El recorrido de Homes by Gestilar, a través del house flipping, ya nos demostró que el sector residencial va mucho más allá de la obra nueva tradicional, aunque esta siga siendo nuestro principal negocio. Nuestra división de cooperativas está aportando excelentes resultados al grupo y, en Build to Rent, seguimos siendo uno de los actores más activos del mercado.
En Gestilar estudiamos con interés cualquier vía de negocio con potencial.
En los mercados de costa, como Marbella, Sanxenxo o Baleares, ¿qué está pesando más en la demanda actual: ubicación, precio, diseño, servicios, eficiencia energética o confianza en el promotor?
Hay un cambio sustancial: ya no basta con la ubicación. Además, ha mencionado mercados que en Gestilar conocemos bien, porque tenemos promociones activas en todos ellos. Hablamos, por tanto, de una demanda que conocemos de primera mano.
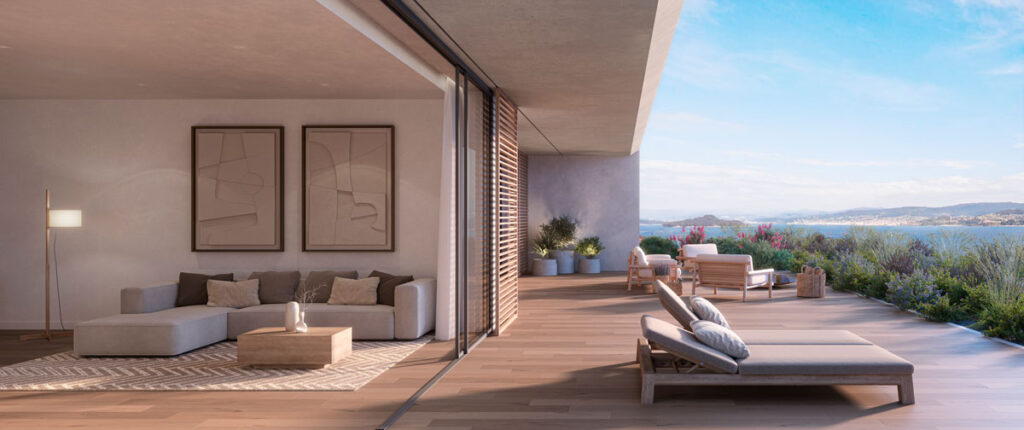
En Marbella, por ejemplo, el comprador es mayoritariamente internacional. Es un perfil muy informado, que sabe bien lo que quiere y, en consecuencia, es más exigente. Busca diseño, sostenibilidad, privacidad y servicios. Asume que el producto tiene que estar a la altura de un estándar europeo muy elevado. En este mercado, el cliente ya no se fija únicamente en el «dónde», sino en el «cómo se vive».
Tanto en esta zona de Andalucía como en Baleares, donde el ticket medio es elevado, la marca del promotor tiene un peso importante. El comprador busca seguridad y valora especialmente la trayectoria, la capacidad de ejecución y la confianza de quien está detrás del proyecto.
En el caso de Sanxenxo, donde el comprador es mayoritariamente nacional, la calidad global del proyecto pesa muchísimo. Busca diseño, bienestar, buenas zonas comunes, la tranquilidad de la costa gallega y un estilo de vida más pausado, pero sin renunciar a prestaciones ni a una arquitectura cuidada. Al final, aunque cada mercado tenga sus particularidades, hay algo que se repite en todos ellos: el cliente quiere un producto diferencial y la confianza de que la vivienda responderá a las expectativas que ha depositado en ella.
El alquiler institucional y el Build to Rent han pasado de una etapa de crecimiento rápido a otra más selectiva. ¿Qué aprendizajes deja este ciclo y qué recorrido le veis ahora a este segmento?
El Build to Rent ha cambiado mucho en los últimos años. El impulso inicial fue muy rápido y, ahora, desde una fase de mayor madurez, el sector ha ajustado expectativas. Hoy se analizan con mucho más detalle las ubicaciones, los costes y la gestión. Por tanto, en Gestilar seguimos viendo recorrido en este segmento, aunque con criterios bastante más selectivos.
La experiencia ha demostrado que aquella idea de que cualquier producto funcionaba en alquiler institucional era errónea. Los proyectos viables siguen saliendo adelante porque este segmento continúa teniendo sentido, pero solo cuando responde a una demanda real, se desarrolla en la ubicación adecuada y cuenta con unos fundamentos sólidos.
Estamos hablando de un activo plenamente consolidado para los inversores, que buscan rentabilidad, estabilidad y eficiencia operativa a largo plazo. En Gestilar seguimos reforzando nuestra posición como uno de los operadores de referencia en este segmento, de la mano de socios como DWS o A&G, con quienes compartimos una estrategia de largo plazo. Creemos que el Build to Rent seguirá desempeñando un papel relevante en el mercado residencial español, no como una solución única al problema de la vivienda, pero sí como una pieza necesaria para ampliar la oferta y profesionalizar el mercado del alquiler.
Si pensamos en los próximos años, ¿dónde ve Gestilar más oportunidades: en obra nueva tradicional, vivienda asequible, alquiler, cooperativas, rehabilitación, flex living o nuevos formatos residenciales?
Si hay algo que hemos aprendido durante todos estos años es que el mercado cambia constantemente, pero lo que no cambia es la necesidad de las personas de acceder a viviendas de calidad. Por supuesto, la vivienda en propiedad seguirá siendo central, pero el futuro no pasa por elegir un único modelo, sino por ser capaces de responder a demandas muy distintas.
La realidad es que España necesita más vivienda y el principal problema es la dificultad para responder a esa demanda con suficiente rapidez. La capacidad de producción del sector está condicionada por factores como la escasez de suelo finalista, los largos plazos administrativos, el incremento de los costes de construcción y la falta de mano de obra especializada. Se trata, en definitiva, de una crisis de capacidad de respuesta de la oferta ante una demanda que sigue siendo sólida.
Si logramos reducir estos cuellos de botella, habrá más margen para desarrollar vivienda asequible, alquiler profesionalizado, cooperativas, regeneración urbana y nuevos formatos residenciales.
En Gestilar llevamos años preparándonos para este escenario. Hemos construido una compañía diversificada, con presencia en distintos mercados y segmentos, y con la capacidad de adaptar nuestra actividad allí donde detectamos una demanda real. Esta flexibilidad es una de nuestras principales fortalezas.
Nuestro objetivo es seguir creciendo con la misma filosofía con la que hemos llegado hasta aquí: identificar oportunidades donde podamos aportar valor, desarrollar proyectos de calidad y cumplir lo que prometemos.

Noticias sobre las transformaciones de las ciudades contadas con la máxima actualidad y calidad.